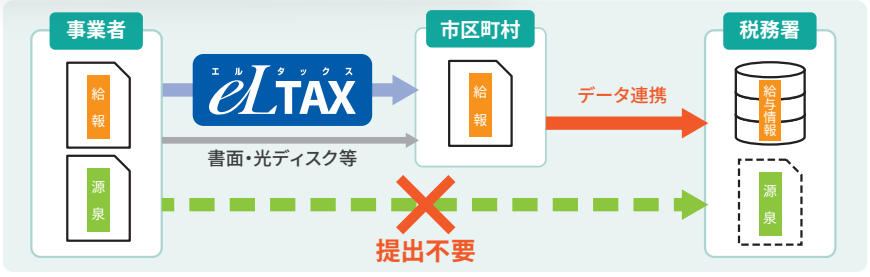
これまで、給与の支払をする事業者の方は、社員の方がお住まいの市区町村に「給与支払報告書」を提出するほか、「給与所得の源泉徴収票」を事業者の方の所轄税務署にも提出する必要がありました。
しかし、
令和9年1月1日以後、
市区町村に「給与支払報告書」を提出した場合には、税務署に「給与所得の源泉徴収票」を提出したものとみなされます。そのため、
税務署提出用の源泉徴収票を作成し、提出する必要がなくなります。
この制度改正によって、特に源泉徴収票や支払報告書を書面や光ディスク等で提出している事業者の業務負担が大幅に軽減されることになりました。

給与支払報告書を市区町村へ提出する方法は、��eLTAX、��光ディスク等、��書面、の3通りがあります。
特に、eLTAX(地方税ポータルシステム)をご利用いただくと、自宅やオフィスなどから「給与支払報告書」を作成・提出することができます。加えて、令和9年1月1日以後(令和8年分以後の源泉徴収票)に、eLTAXで「給与支払報告書」を提出した場合、「マイナポータル連携」の対象となり、社員の方の利便性が向上します。
詳しくは、「給与支払報告書等の提出に係る特設ページ(eLTAX地方税ポータルシステム)」をご確認ください。